全国中小企业股份转让系统(新三板)迎来8家新挂牌公司,其中多家涉及智能交通软硬件产品领域,引发市场关注。这批企业虽规模不大,但聚焦细分赛道,展现出较强的技术特色与成长潜力,为多层次资本市场注入新活力。
一、挂牌概况与行业分布
本次新挂牌的8家公司覆盖智能交通、信息技术、高端制造等领域,其中智能交通软硬件产品相关企业占据主导地位,包括车载智能终端、交通信号控制设备、车路协同系统及交通大数据平台等细分方向。从地域看,企业分布于长三角、珠三角及中部地区,体现了智能交通产业集群化发展趋势。从规模看,8家公司普遍处于成长期,营收多在5000万至2亿元之间,但研发投入强度较高,平均研发费用率超过8%,部分企业达到15%以上。
二、智能交通软硬件产品企业亮点分析
1. 技术壁垒与产品差异化
新挂牌企业普遍在特定技术领域形成壁垒。例如,某公司聚焦边缘计算与AI视频分析,其车载智能终端可实现实时路况感知与决策,已应用于多个城市公交优先系统;另一家企业专注交通信号控制机的国产化替代,产品支持多源数据融合与自适应配时算法,在中小城市智能交通改造中具备成本优势。有企业开发的车路协同路侧单元(RSU)已通过PC5通信协议测试,为自动驾驶场景提供低时延数据交互能力。
2. 商业模式与落地场景
这批企业的商业模式呈现“软硬结合+服务运营”特点。一部分企业以硬件销售为主,配套软件平台授权;另一些企业则采用“硬件+数据服务”模式,通过交通大数据分析为交管部门提供决策支持并按年收取服务费。落地场景涵盖城市智慧路口、高速公路收费稽核、智慧停车、公交调度等。值得注意的是,多家企业已进入地方政府采购目录或与大型交通集成商建立稳定合作,订单可持续性较强。
3. 财务表现与成长性
从公开转让说明书看,8家公司中智能交通类企业近两年营收复合增长率平均约25%,高于新三板整体水平。毛利率方面,硬件产品毛利率约30%-40%,软件及服务毛利率可达60%以上,随着服务收入占比提升,综合毛利率呈上升趋势。但需注意,部分企业客户集中度较高,前五大客户销售占比超过50%,存在一定依赖风险。
三、行业机遇与挑战
机遇:政策与需求双轮驱动
政策层面,《交通强国建设纲要》《“十四五”现代综合交通运输体系发展规划》明确推进智能交通发展,各地智慧城市、数字交通项目加快落地。需求层面,城市交通拥堵治理、交通安全提升及自动驾驶商业化试点带来持续增量市场。据测算,中国智能交通市场规模已突破2000亿元,其中软硬件产品占比约40%,为中小企业提供了广阔空间。
挑战:竞争加剧与回款压力
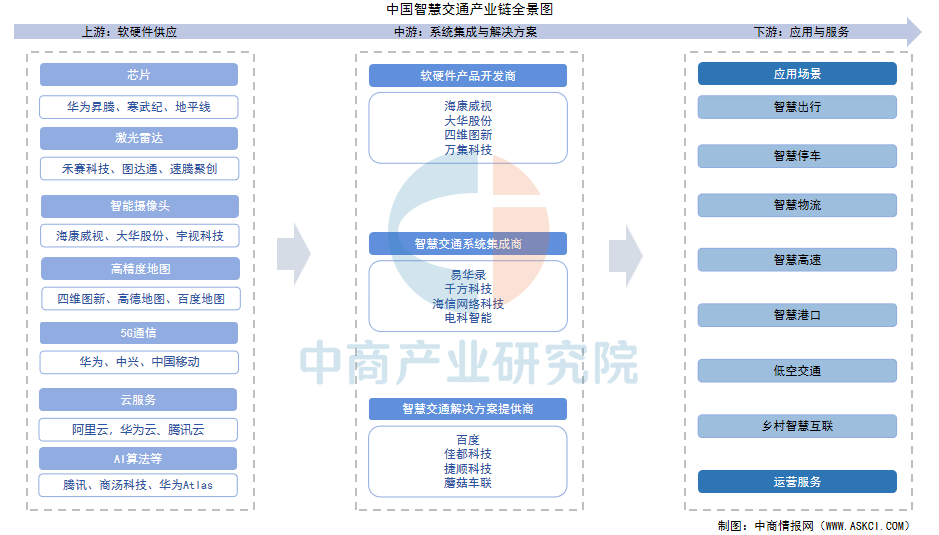
智能交通赛道吸引海康威视、千方科技等巨头布局,中小企业面临品牌与资金压力。政府项目回款周期较长,对企业的现金流管理能力提出更高要求。技术迭代快速,企业需持续投入研发以保持竞争力。
四、投资价值与风险提示
对于投资者而言,这批新挂牌企业中具备核心技术、清晰商业模式及稳定客户关系的公司值得关注。建议重点考察:一是研发费用资本化比例是否合理;二是应收账款周转率及经营性现金流状况;三是核心技术是否已形成专利或软件著作权保护。风险方面,需警惕行业政策变化、地方财政紧张导致项目延期以及技术路线变革等不确定性。
五、
新三板新挂牌的8家公司中,智能交通软硬件产品企业凭借细分领域的技术积累与场景落地能力,展现出较好的成长潜力。随着交通数字化进程加速,这类“小而美”的企业有望通过新三板平台获得融资支持,进一步扩大市场份额。具备软硬一体化能力及数据运营服务经验的企业更可能脱颖而出,值得持续跟踪。